Збитки від перерви в роботі бізнесу на 70% перевищують майнові збитки
Середній страховий збиток від Business Interruption перевищив €850 тис., що вдвічі більше за майновий. Пожежи, кібератаки та концентрація постачальників — основні чинники ризику для промисловості
Страхові видатки на перерву в господарській діяльності (Business Interruption, BI) суттєво перевищують прямі майнові втрати. За даними аналізу Allianz Commercial, середній розмір BI-збитку досягнув €850 тис., що на 70% більше за середній майновий збиток близько €500 тис. За останні два роки розмір таких страхових вимог зростав понад 30% щороку, хоча кількість самих страхових випадків залишалася відносно стабільною.
Довший період відновлення після великих аварій та катастроф зумовлює більші фінансові втрати. Найдорожче обходяться простої на виробництвах із вузькоспеціалізованим обладнанням, коли альтернативних потужностей практично немає, а поставки критичних компонентів залежать від обмеженого кола виробників.
Які галузі зазнають найбільших втрат від простоїв
Виробництво напівпровідників, фармацевтика, оборонна та аерокосмічна промисловість, а також виробництво автомобільних компонентів входять до групи найвищого ризику. Одна аварія на підприємстві може зупинити виробничі ланцюги в кількох компаніях і навіть країнах, якщо вони залежать від єдиного постачальника матеріалів або послуг.
Сара Версаво, керівниця глобальної практики страхування BI в Allianz, наголошує: «Найбільші збитки виникають у галузях із вузькоспеціалізованими процесами, де складно знайти альтернативні потужності. Коли портфель замовлень заповнений, навіть короткий простій призводить до значних втрат». Ріст попиту на обладнання для штучного інтелекту в дата-центрах додатково загострив ситуацію для виробників напівпровідників, які працюють майже на повну потужність.
Пожежі та вибухи — найдорожча причина збитків
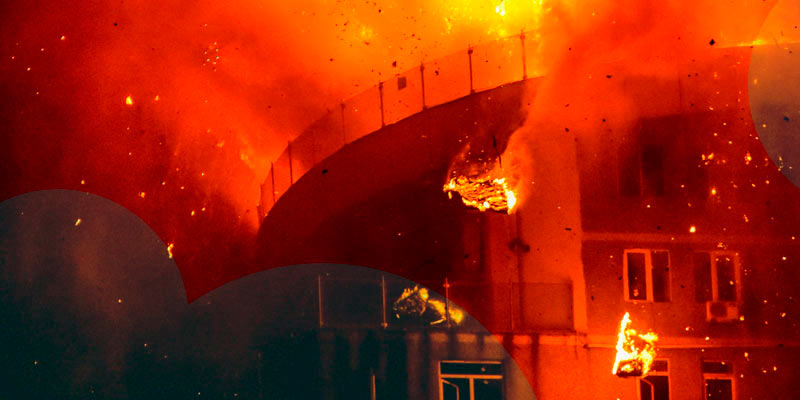
Пожежі та вибухи спричинили понад 40% від загальної вартості страхових вимог за BI-ризиками протягом останніх п'яти років, що становить приблизно €2,9 млрд. Вони стали причиною дев'яти з десяти найдорожчих технічних страхових випадків. Найбільших втрат зазнавали енергетичні, металургійні, хімічні підприємства, а також виробники електроніки та напівпровідників.
Пожежі пошкоджують обладнання, без якого неможливо продовжити виробництво, тому фінансові втрати від зупинки роботи часто перевищують прямий матеріальний збиток. Серед причин великих пожеж часто трапляються несправності електрообладнання. Окремо Allianz відслідковує ризик, пов'язаний з літій-іонними акумуляторами, які останніми роками спричиняли серйозні пожежі, хоча у 2025 році вони не були помітною причиною BI-збитків.
Концентрація постачальників та інфляція підвищують ризики
Більшість компаній роками скорочували складські запаси та зменшували кількість постачальників заради економії. Модель Just-in-Time, за якої підприємства працюють з мінімальними запасами, залишає менше резервів на випадок перерви виробництва. Будь-яка зупинка одразу призводить до значних витрат, а висока автоматизація може концентрувати ризики: збій системи управління автоматизованого складу може заблокувати доступ до товарів навіть без фізичного пошкодження.
Інфляція після пандемії, дефіцит обладнання та затримки постачання збільшили розмір страхових вимог. Вона підвищує вартість ремонту, відновлення та заходів зі скорочення втрат, а також збільшує необхідні страхові суми. Якщо суми страхування регулярно не переглядати, інфляція призводить до недостатнього покриття. Війна в Україні, конфлікти на Близькому Сході, торговельні мита та затримки постачання ще більше підвищують вартість відновлення роботи після страхових випадків.
Що таке Business Interruption страхування?
BI-страхування покриває фінансові втрати від перерви в роботі бізнесу, спричиненої застрахованою подією (пожежею, аварією, стихійним лихом). На відміну від майнового страхування, воно компенсує недоотримані доходи та постійні витрати протягом періоду простою.
Чому збитки від перерви в діяльності більші за майнові збитки?
Сучасні ланцюги постачання оптимізовані на мінімум запасів, а фахівців потрібен час для ремонту спеціалізованого обладнання. Крім того, роботодавці втримують персонал, замовники переходять до конкурентів, а затримки постачання продовжують простій. Все це разом перевищує вартість фізичного пошкодження.
Які заходи допомагають зменшити ризик BI-страхових вимог?
Підприємства повинні диверсифікувати постачальників, підтримувати резервні запаси критичних компонентів, мати резервні виробничі потужності або угоди про взаємодопомогу, а також регулярно переглядати страхові суми з урахуванням інфляції та змін у бізнес-моделі.
Як інфляція впливає на покриття BI-ризиків?
Інфляція підвищує вартість ремонту, матеріалів, альтернативних постачальників і послуг. Якщо страхова сума не переглядається, може виникнути недостатнє страхування, при якому реальні витрати перевищать ліміт покриття.