Ризики ШІ випереджають геополітичні для страховиків: звіт MAS
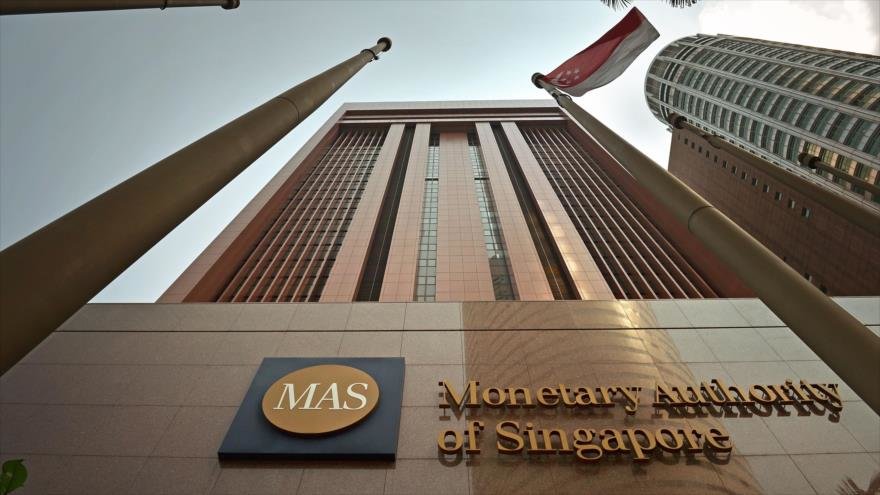
Штучний інтелект та геополітичні загрози визнані ключовими ризиками для фінансового сектору, зокрема страхових компаній Сінгапуру, згідно зі звітом MAS
У 2026 році ризики, пов'язані зі штучним інтелектом (ШІ), значно випередили геополітичні загрози за рівнем впливу на фінансовий сектор, включаючи страхові компанії, як свідчить останній звіт Валютно-кредитного управління Сінгапуру (MAS). За даними цього дослідження, 80% опитаних учасників ринку назвали потенційні виклики від ШІ головною проблемою, що стоїть перед фінансовою галуззю. Ця тенденція підкреслює зростаючу стурбованість щодо кібербезпеки, етичних аспектів та регулювання нових технологій у страхуванні.
Вплив Штучного Інтелекту та Геополітики на Страховий Ландшафт
Згідно з дослідженням, проведеним серед фінансових установ Сінгапуру, геополітичні ризики посіли друге місце за значущістю, їх визнали головною загрозою 77% топ-менеджерів. Це відображає глобальну нестабільність, яка може впливати на інвестиційні портфелі страховиків, їхні зобов'язання та загальну операційну стійкість. Важливо, що 57% респондентів також виділили нову категорію ризиків: «стрес на фінансових ринках, особливо спричинений надмірними інвестиціями у потужності, пов’язані зі штучним інтелектом». Це вказує на потенційну бульбашку та волатильність, що може виникнути через інтенсивне фінансування розробок ШІ.
Для страхових компаній це означає необхідність адаптації стратегій управління ризиками. Загрози ШІ можуть включати кіберризики (атаки на AI-системи), операційні ризики (збої в алгоритмах, помилки у прийнятті рішень), а також репутаційні ризики (упередженість алгоритмів, порушення конфіденційності). Геополітичні ризики, у свою чергу, можуть призводити до зростання вартості перестрахування, обмежень на міжнародні операції та зниження інвестиційної привабливості певних регіонів.
Стійкість Фінансового Сектору та Прогнози
Попри виклики, звіт MAS висловлює оптимізм щодо стійкості фінансового сектору Сінгапуру. У ньому зазначається, що «більшість сінгапурських банків, інвестиційних фондів та страхових компаній зможуть пережити глобальні потрясіння». Це свідчить про надійність регуляторної бази та міцність фінансових установ країни. Раніше компанія Swiss Re також представила власний звіт, детально аналізуючи, як штучний інтелект та геополітичні ризики впливають на глобальний страховий ландшафт, підкреслюючи необхідність для страховиків розробляти нові продукти та послуги для покриття цих сучасних загроз.
Українським страховим компаніям слід звернути увагу на ці глобальні тенденції. Адаптація до нових ризиків ШІ та геополітичних викликів вимагає посилення кібербезпеки, впровадження гнучких інвестиційних стратегій та розробки інноваційних страхових продуктів, що охоплюють ці нові категорії загроз. Це дозволить зберегти конкурентоспроможність та забезпечити стабільність на ринку.
Які головні ризики для фінансового сектору у 2026 році?
Головними ризиками для фінансового сектору у 2026 році є ризики, пов'язані зі штучним інтелектом (80% опитаних), та геополітичні ризики (77% опитаних).
Що таке «стрес на фінансових ринках, спричинений ШІ»?
Це нова категорія ризиків, що виникла через надмірні інвестиції у потужності, пов'язані зі штучним інтелектом, що може призвести до волатильності та нестабільності на ринках.
Як ШІ впливає на страхові компанії?
ШІ впливає на страховиків через зростання кіберризиків, операційні збої в алгоритмах, етичні та репутаційні ризики, а також потенційний стрес на фінансових ринках від інвестицій у ШІ.
Чи зможуть сінгапурські фінансові установи пережити глобальні потрясіння?
Згідно зі звітом MAS, більшість сінгапурських банків, інвестиційних фондів та страхових компаній зможуть пережити глобальні потрясіння завдяки їхній стійкості та надійному регулюванню.