Опціонні стратегії на акціях AMD: зниження ризику при AI-волатильності
Як використовувати call spread risk reversal для хеджування волатильності акцій AMD під час турбулентності на AI-ринку. Стратегія зменшує ризик на 5000 дол. при збереженні потенціалу зростання
AMD виділяється на тлі того, як AI-трейд показує перші тріщини. Коли Anthropic готується до IPO, а широкий сектор технологій шаткується через занепокоєння щодо темпів видатків на штучний інтелект, виробник мікросхем виявляється однією з небагатьох акцій, що відповідають критеріям довгострокового зростання. Проте волатильність перед звітом про прибуток означає, що традиційне володіння акціями несе підвищений ризик. Опціонні стратегії дозволяють залишатися залученим до цього сектору з контрольованою експозицією.
Чому AMD виділяється серед турбулентності
Недавно CoreWeave впав на 15,5% у жовтні, а IREN втратив понад 20% протягом року. Занепокоєння щодо темпів видатків центрів обробки даних вплинули й на AMD, який впав на 8,1% через попередження про пропозицію від Lam Research та плани фінансування Meta. Проте при детальному аналізі фундаментальних показників AMD майже єдиний серед своїх конкурентів, хто задовольняє критерії довгострокового перевищення дохідності: ціна вище 200-денної ковзної середньої, доходи зростають щонайменше на 5% річно, прибуток на акцію — щонайменше на 7%, рейтинги підвищуються, коефіцієнт PEG нижче 3, а ROE та ROIC становлять щонайменше 12%.
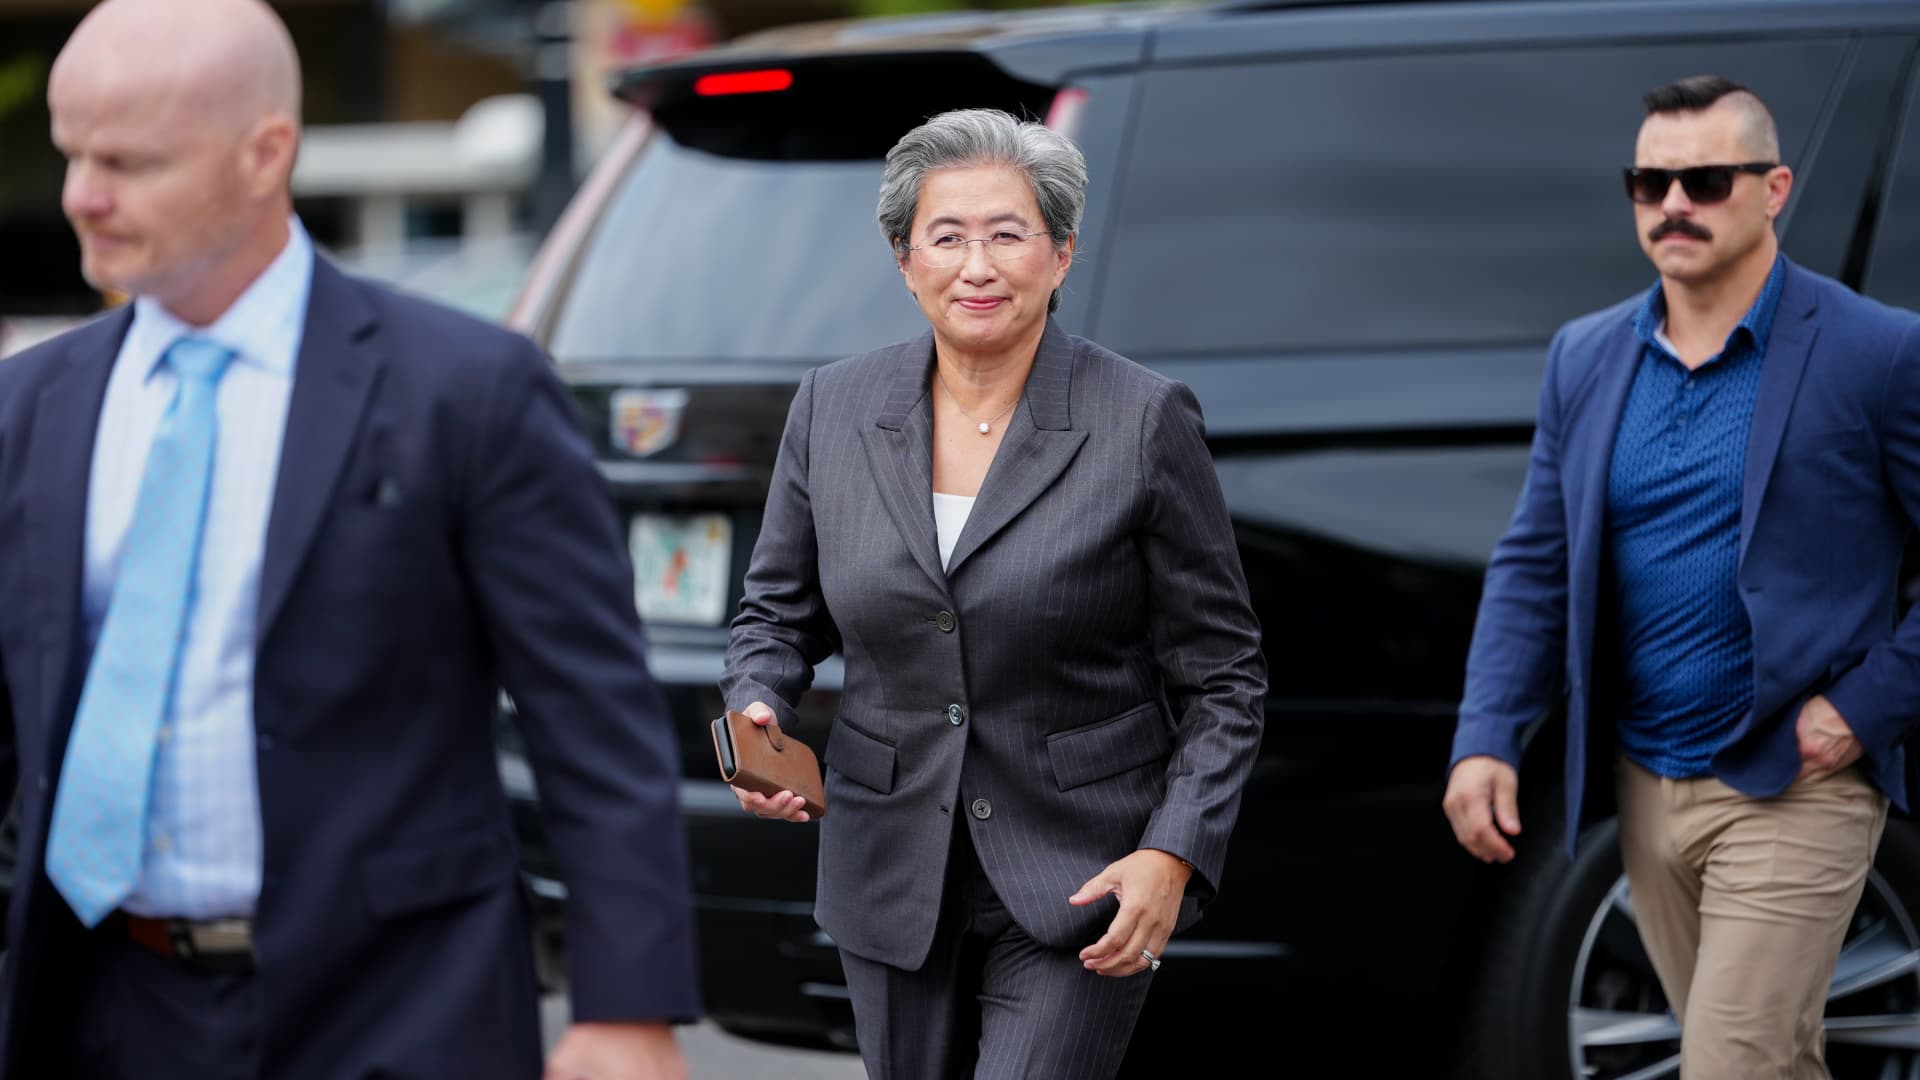
Консенсус аналітиків очікує на третій квартал прибутку на акцію в розмірі 1,94 дол. при дохідності 13,06 млрд дол., порівняно з 1,20 дол. та 9,25 млрд дол. роком раніше. Це означає річне зростання майже 62% та 41% відповідно. На початку жовтня генеральна директорка Ліза Су повідомила, що AMD суттєво збільшить пропозицію у 2027 році, оскільки замовлення на AI постійно перевищують виробничу потужність. Зростання розповсюджувача не просто відповідає критеріям довгострокового успіху — воно їх перевищує.
Волатильність перед звітом: проблема для звичайного акціонера
Звіт про прибуток запланований приблизно на тиждень вперед, а історичні дані показують серйозний рух акції. За останні чотири квартали найменший рух у день звіту становив більше 9%, а найбільший після розкриття результатів першого кварталу 2026 року досягнув 38%. Власне володіння акціями означає поглинання передбачуваного руху, який традиційно коливається від 9% до 11% від вартості позиції в день звіту. Така волатильність робить опціони дорогими, оскільки премії зростають пропорційно невизначеності. Просто купити колли означало б платити повну ціну за цю премію.
Call spread risk reversal: контроль ризику без втрати потенціалу
Call spread risk reversal — це стратегія, яка досягає двох цілей одночасно: зменшує ризик у разі розширення трещин на AI-ринку, а продаж коротких опціонів компенсує підвищену волатильність. За рахунок жертви приблизно 1700 дол. прибутку, стратегія дозволяє отримати 5000 дол. перевищення дохідності під час гострого падіння вниз. Враховуючи нещодавну волатильність цього трейду, це спосіб залишатися залученим до сектора зі значно меншим ризиком — саме на 5000 дол. менше, ніж при традиційному володінні акціями.
Продаж як short puts, так і short calls також зменшує вартість придбання long call на 66%, що означає меншу авансову готівку порівняно з прямою покупкою акцій. Така конструкція дозволяє інвесторам залишатися залученими до найбільшого та найтрансформативнішого сектора фондового ринку, не беручи на себе повний вплив короткострокової турбулентності.
Що таке call spread risk reversal?
Це комбінована опціонна стратегія, яка поєднує покупку long call (для потенціалу зростання) з продажем коротких опціонів (для компенсації витрат). Вона зменшує ризик збитків при падінні акції, але обмежує потенціал прибутку.
Чому опціони дорожчають перед звітом про прибуток?
Волатильність прогнозується зростати в день звіту, коли компанія розкриває результати. Чим вища очікувана волатильність, тим дорожче премії опціонів. Для AMD історія показує рухи від 9% до 38% в такі дні.
Чи варто купити звичайні акції AMD замість опціонної стратегії?
Традиційне володіння акціями має сенс для довгострокових інвесторів, але перед звітом про прибуток воно несе повний ризик волатильності. Опціонні стратегії дозволяють залишатися залученим з контрольованим ризиком, хоча й з обмеженим потенціалом прибутку.
Які критерії вказують на потенціал AMD для довгострокового зростання?
AMD задовольняє низку критеріїв: ціна вище 200-денної ковзної середньої, зростання доходів щонайменше на 5% річно, зростання EPS щонайменше на 7%, підвищення рейтингів, PEG нижче 3, а ROE та ROIC щонайменше 12%.