Стихійні лиха в Китаї: $30 млрд збитків за 9 місяців 2026
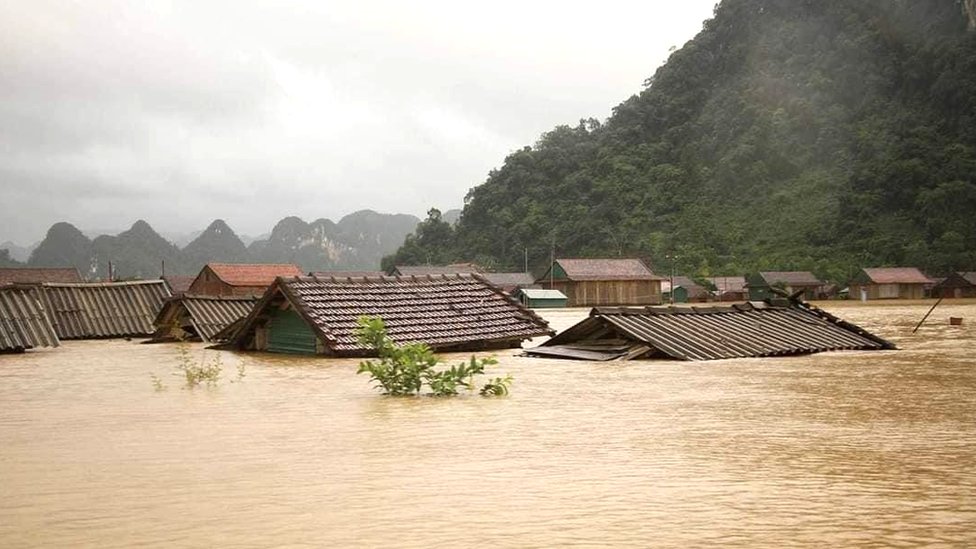
У 2026 році природні катастрофи в Китаї спричинили біля $30 млрд економічних втрат. Тайфуни, повені й зсуви найбільше вразили південні регіони. Страхове покриття від повеней залишається на рівні 7,6%
Природні катастрофи завдали Китаю близько $30 млрд збитків протягом перших дев'яти місяців 2026 року, повідомило міністерство надзвичайних ситуацій країни. Тайфуни, повені та зсуви найбільш интенсивно виникали у південних і південно-західних районах, визивши істотні економічні та людські втрати.
Людські та економічні втрати від стихійного лиха
Порівняння з попередніми роками показує різку тенденцію до погіршення. За перші три квартали 2026 року в результаті стихійних лих загинули або визнані зниклими безвісти 1162 особи. Для порівняння, аналогічний період 2025 року зафіксував 742 смертельних випадки та безвісток. Це означає зростання на 56,6% рівня смертності протягом року. Китайське міністерство відзначило, що серія раптових екстремальних метеорологічних явищ у південних регіонах суттєво перевищила середньорічні показники попередніх п'яти років.
Проблема недостатнього страхового покриття
Незважаючи на масштаби катастроф, рівень страхового захисту від повеней у Китаї залишається критично низьким. Британська аналітична служба JBA Risk Management констатує, що страхове покриття цього ризику становить лише 7,6%. Це означає, що переважна більшість економічних збитків падає на плечі постраждалих регіонів і держави, а не розподіляється через страховий механізм. JBA Risk Management наголошує: навіть при регулярній повторюваності повеневих лих і їхніх масштабних наслідків, Китай так і не нарощував достатньо страховий захист населення та бізнесу від цього виду ризику.
Ситуація в Китаї демонструє глобальну проблему недорозвиненого страхування від природних ризиків у країнах, що розвиваються. Невисокий рівень страхового покриття означає, що домогосподарства та компанії вимушені самостійно покривати більшість збитків, що веде до соціальної напруги та сповільнення економічного відновлення після катастроф. Для України цей приклад є повчальним: розширення добровільного та обов'язкового страхування від природних небезпек залишається актуальним завданням.
Чому рівень страхування від повеней у Китаї такий низький?
Це пов'язано з історичною недорозвиненістю страхового ринку в країнах, що розвиваються, низькою платіжною спроможністю значної частини населення, а також недостатньою державною політикою у сфері обов'язкового страхування від природних ризиків.
Як визначається економічний збиток від стихійного лиха?
Збиток включає прямі втрати (пошкодження будівель, інфраструктури, сільськогосподарських угідь) та непрямі втрати (перерви у виробництві, витрати на відновлення). Його оцінює держустанови, страховики та міжнародні організації.
Що означає «страхове покриття»?
Це частка загальних економічних збитків, які були покриті страховими виплатами. Якщо покриття становить 7,6%, то лише така частина збитків була відшкодована страховиками, решта лягла на державу чи потерпілих.
Чи можна порівняти ситуацію в Китаї зі страхуванням від лих в Україні?
В Україні рівень страхування від природних катастроф також залишається невисоким, проте активно розвивається пропаганда добровільного страхування нерухомості та сільськогосподарських культур через державні програми підтримки.