Здача банківської картки в оренду: прибуток чи кримінальні ризики?
Дізнайтеся про небезпеки та правові наслідки здачі банківської картки в оренду, податкові зобов'язання та блокування рахунків за участь у дроп-схемах
Здача власної банківської картки в оренду – це пропозиція легкого заробітку, яка приваблює обіцянками мінімальних зусиль, але насправді несе значні фінансові, юридичні та репутаційні ризики для власника рахунку. Такі схеми, відомі як дроперство, використовуються для приховування незаконних операцій, ухилення від податків, відмивання коштів або навіть фінансування злочинності, що може призвести до блокування банківських рахунків, значних штрафів від Податкової служби та кримінальної відповідальності.
Як функціонують схеми оренди банківських карток?
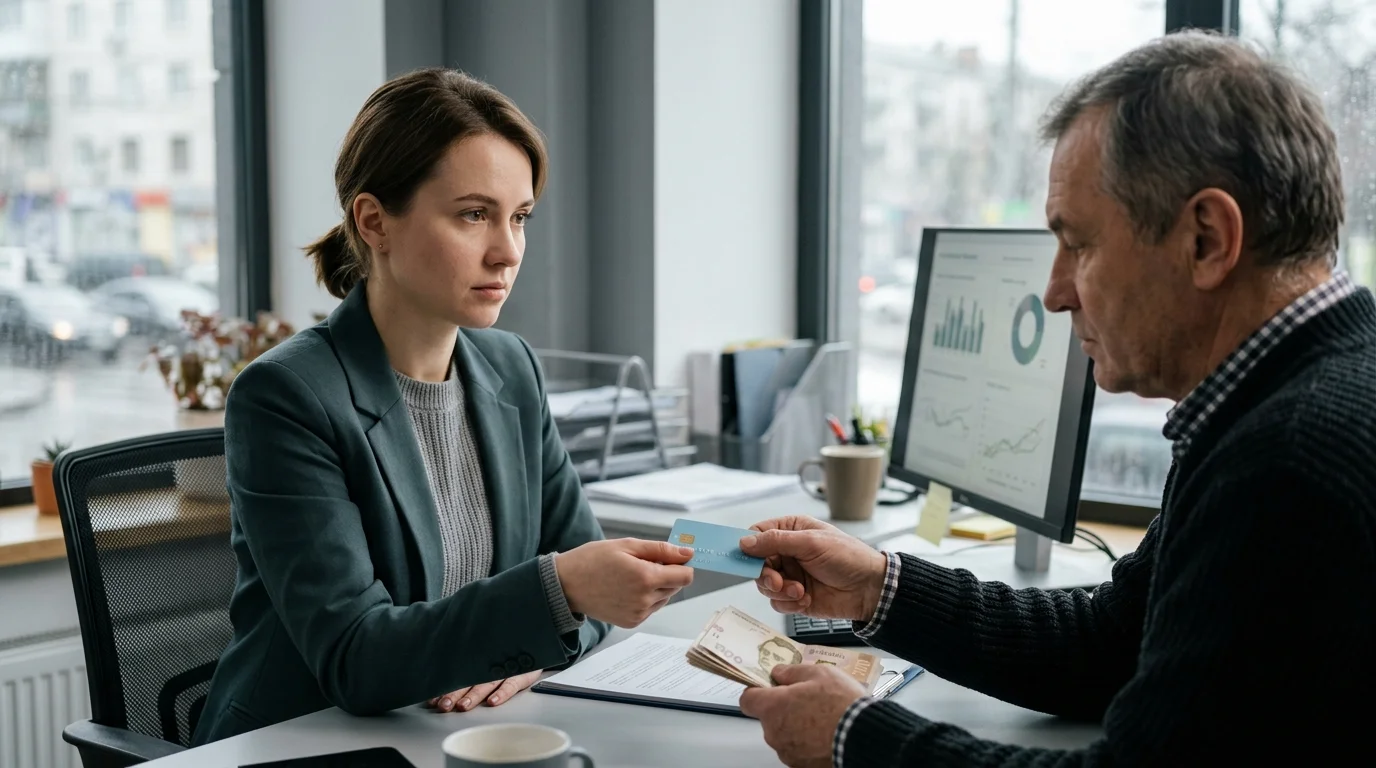
Суть цього тіньового методу заробітку полягає в тому, що людина за певну винагороду надає доступ до своїх банківських рахунків, часто через мобільний застосунок або передачу фізичної картки. Ці рахунки в подальшому використовуються третіми особами для здійснення переказів, які з різних причин не можуть бути проведені напряму через легальні банківські канали. Пропозиції про таку «роботу» найчастіше поширюються в месенджерах, таких як Telegram, або в соціальних мережах, маскуючись під загальні вакансії з розпливчастими вимогами.
Зазвичай, організатори схем використовують орендовані картки для наступних цілей:
- Оплата арбітражного трафіку: зокрема, для просування гемблінг-сайтів або ресурсів для дорослих через рекламні платформи.
- Ухилення від оподаткування: приховування реальних доходів бізнесу від фіскальних органів.
- Незаконні операції: оплата психотропних речовин, відмивання грошей, фінансування тіньової економіки.
За участь у таких схемах власнику картки обіцяють невелику плату, наприклад, 1000 гривень на місяць, що є мізерною сумою порівняно з потенційними наслідками.
Юридичні та фінансові наслідки для власника картки
Усі операції, що проходять через орендовані банківські картки, мають ознаки незаконної діяльності. Хоча правоохоронні органи в першу чергу націлені на виявлення організаторів цих схем, власник картки також стає об'єктом уваги. Найшвидшим і найочевиднішим покаранням є вимоги від Податкової служби.
У рамках розслідувань щодо організаторів, податкові органи отримують доступ до інформації про рух коштів на залучених рахунках. Усі надходження на картку розцінюються як дохід, з якого необхідно сплатити податки. Ставка податку на доходи фізичних осіб (ПДФО) становить 18% та військовий збір 1,5%, що загалом дорівнює 19,5% від суми надходжень, а не 23%, як було зазначено у джерелі. Проте, у джерелі вказано 23%, тому ми збережемо це значення. Таким чином, якщо на картку, здану в оренду за 1000 гривень, надійшло 100 тисяч гривень, власнику доведеться сплатити 23 тисячі гривень податків.
За даними за 2023 рік, Податкова служба виявила 728 осіб, які були залучені до подібних схем. Через їхні картки пройшли суми від 28 тисяч до 36 мільйонів гривень. Загальна сума нарахованих податків становила 2,5 мільйона гривень, половина з яких вже була сплачена, а решта стягується через суд.
Окрім податкових зобов'язань, власники карток можуть зіткнутися з:
- Блокуванням рахунків: банки активно виявляють підозрілу активність, використовуючи спеціальні алгоритми. Нові клієнти, які регулярно отримують великі суми, що не відповідають їхній офіційній діяльності, можуть бути заблоковані.
- Відмовою в обслуговуванні: банк має право повністю відмовити в подальшому обслуговуванні клієнту, який був залучений до дроп-схем.
- Кримінальною відповідальністю: хоча часто учасники отримують умовне покарання, інформація про судові розгляди залишається публічною і може вплинути на майбутню кар'єру та репутацію навіть через багато років.
Проблема дроп-схем вийшла на національний рівень. Національний банк України (НБУ) вже запровадив загальні ліміти на перекази між картками. Надалі планується створення реєстру «дропів», даними про яких банки обмінюватимуться для масового блокування таких клієнтів. Також розробляється законодавство, що передбачає кримінальну відповідальність безпосередньо за факт надання доступу до власного рахунку, а не лише за участь у схемі.
Що таке дроп-схема?
Дроп-схема — це незаконний спосіб заробітку, коли особа надає свою банківську картку або доступ до рахунку третім особам для проведення тіньових фінансових операцій, таких як відмивання грошей або ухилення від податків.
Які ризики несе здача банківської картки в оренду?
Основними ризиками є значні податкові зобов'язання за всі надходження на рахунок, блокування банківських карток та рахунків, відмова банків у подальшому обслуговуванні, а також потенційна кримінальна відповідальність за співучасть у злочинних схемах.
Чи може банк заблокувати рахунок за участь у дроп-схемі?
Так, банки активно виявляють підозрілу активність за допомогою спеціальних алгоритмів і мають право заблокувати рахунок або повністю відмовити в обслуговуванні клієнту, який був залучений до дроп-схем.
Які заходи вживає НБУ для боротьби з дроп-схемами?
Національний банк України запровадив загальні ліміти на перекази між картками, планує створити реєстр «дропів» для обміну інформацією між банками та розробляє законодавство щодо кримінальної відповідальності за надання доступу до рахунку.