Банки та кліматичні ризики: конфіденційність даних і страхування
Європейські банки стикаються з викликами через конфіденційність даних клієнтів (GDPR) при оцінці кліматичних кредитних ризиків, що впливає на страхування
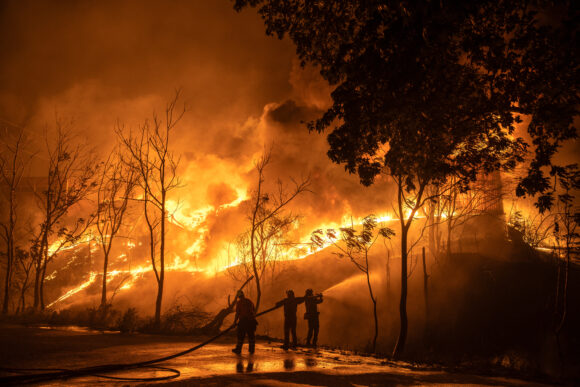
Європейські фінансові установи, які перебувають під посиленим тиском регуляторів щодо управління зростаючими ризиками, пов'язаними з екстремальними погодними умовами, стикаються з серйозними перешкодами. Головною проблемою є обмеження конфіденційності даних клієнтів, зокрема через Загальний регламент ЄС щодо захисту даних (GDPR), що значно ускладнює їхні зусилля з точної оцінки та запобігання потенційним збиткам. Банкіри в країнах, що постраждали від нещодавніх європейських хвиль спеки 2026 року, висловлюють своє розчарування, оскільки регулятори, такі як французький Autorite de Controle Prudentiel et de Resolution (ACPR), посилюють контроль за впливом лісових пожеж, посух та повеней на кредитні портфелі та ціноутворення.
Кліматичні ризики та потреба банків у даних страхування
Для ефективного виконання регуляторних вимог, банки наголошують на критичній потребі в доступі до деталізованих даних про страхове покриття своїх клієнтів, а також до інформації про фізичний стан застрахованого майна. Однак, як зазначив представник одного з провідних європейських кредиторів, анонімність якого зберігається, нинішні правила, включно з GDPR та національним законодавством, роблять цю інформацію часто недоступною. Це створює «сліпу зону», не дозволяючи фінансовим установам адекватно оцінювати ризики збитків, особливо з огляду на те, що Європа є континентом, який нагрівається найшвидше у світі, стикаючись з безпрецедентними погодними загрозами.
Жан Буасіно, директор з ризиків та досліджень французького фінансового регулятора ACPR, підкреслив, що регулятори очікують від банків поглибленого розуміння «детальної географічної розбивки їхньої схильності до ризиків». Це означає чітке знання розташування активів, які вони фінансують, або тих, що забезпечують кредити клієнтів. Він також додав, що збитки банків «значною мірою залежать від припущень щодо страхового покриття», оскільки «страхування, як правило, є першою лінією захисту в управлінні цими типами ризиків». Водночас, Європейський центральний банк (ЄЦБ) на початку 2026 року у своїй статті підтвердив, що правила конфіденційності додають «шар складності» до збору такої інформації, особливо щодо житлової нерухомості.
Розрив у часових горизонтах: банки vs. страховики
Дірк Брудерс, старший провідний експерт з фінансових ризиків ЄЦБ, зазначає, що завдання оцінки кліматичних ризиків є надзвичайно складним, оскільки вони є ідіосинкратичними, сильно залежать від географічного розташування, типу погодних шоків та стану майна. Цю складність посилює значний розрив у часових горизонтах, які використовують страховики та банки. Страхові компанії можуть коригувати ціни або навіть відмовляти у покритті на основі щорічних переглядів договорів. Натомість, кредитори враховують страхове покриття переважно на момент видачі кредиту, а терміни погашення можуть сягати 30 років, що створює потенційну «сліпу зону», як зазначає ЄЦБ. Базовий фізичний ризик протягом цього періоду може значно еволюціонувати, не відображаючи початкових умов кредитування.
Грейс Осборн, аналітик зі сталого фінансування в Bloomberg Intelligence, пояснює, що «прогалини у страховому захисті можуть перенести більший ризик, наприклад, лісових пожеж, на банківський кредит». Вона зауважує, що пошкодження майна від лісових пожеж в Іспанії чи Франції, на відміну від повеней чи посух, не покриваються державними схемами компенсації за стихійні лиха. Адер Тернер, колишній голова фінансового регулятора Великої Британії, а нині голова Chubb Europe, називає це «асиметрією тривалості», оскільки вся страхова галузь працює за однорічними контрактами, тоді як банки несуть відповідальність за набагато довший термін, особливо в іпотечному кредитуванні житла.
Стратегії банків щодо оцінки та мінімізації кліматичних ризиків
Зростання ризиків збитків, пов'язаних із погодними умовами, є очевидним. За оцінкою Triodos Bank, зробленою у серпні 2026 року, хвилі спеки в Європі у 2026 році можуть зменшити ВВП Європи на 1%, що становить приблизно 180 мільярдів євро. Лише червнева хвиля спеки знизила економічне виробництво регіону на 0,3 відсоткового пункту, за даними Allianz SE. У відповідь на це, деякі банки розробляють власні моделі для виявлення своєї схильності до ризиків. Один великий кредитор анонімно повідомив, що активно встановлює точне географічне розташування приватних будинків та заводів для управління ризиками.
Deutsche Bank AG, наприклад, заявляє, що враховує кліматичні фізичні ризики при оцінці застави перед наданням іпотечного кредиту, і це може вплинути на умови кредиту. Деякі банки вже почали формувати резерви для покриття потенційних втрат за кредитами, пов'язаними з погодними шоками. Зокрема, UniCredit SpA додав 100 мільйонів євро до резервів, спеціально призначених для захисту від кліматичних ризиків. Ці кроки є критично важливими для зміцнення фінансового сектору проти майбутніх викликів. Для українських споживачів та бізнесу це означає, що оцінка кліматичних ризиків може впливати на доступність та умови кредитування та страхування, тому важливо враховувати ці фактори при плануванні інвестицій та захисту майна.
Чому конфіденційність даних ускладнює оцінку кліматичних ризиків для банків?
Правила конфіденційності, зокрема GDPR, обмежують банкам доступ до детальної інформації про страхове покриття клієнтів та фізичний стан майна, що є критично важливим для точної оцінки їхньої вразливості до кліматичних загроз.
Яка різниця в підходах до ризиків між банками та страховиками?
Страховики можуть щорічно коригувати умови полісів, тоді як банки видають довгострокові кредити (до 30 років), враховуючи страхове покриття лише на момент видачі. Це створює «асиметрію тривалості» та потенційну «сліпу зону» для банків щодо зростаючих ризиків.
Як банки намагаються вирішити проблему кліматичних кредитних ризиків?
Банки розробляють власні моделі для географічної оцінки ризиків, враховують кліматичні фактори при видачі іпотечних кредитів та створюють спеціальні резерви, як UniCredit SpA, для захисту від потенційних втрат, пов'язаних з погодними шоками.