Заборгованість гіперскейлерів: Apollo попереджає про ризики ШІ
Apollo Global Management застерігає про зростання кредитного ризику гіперскейлерів через бум ШІ. Дізнайтеся, чому CDS дорожчають
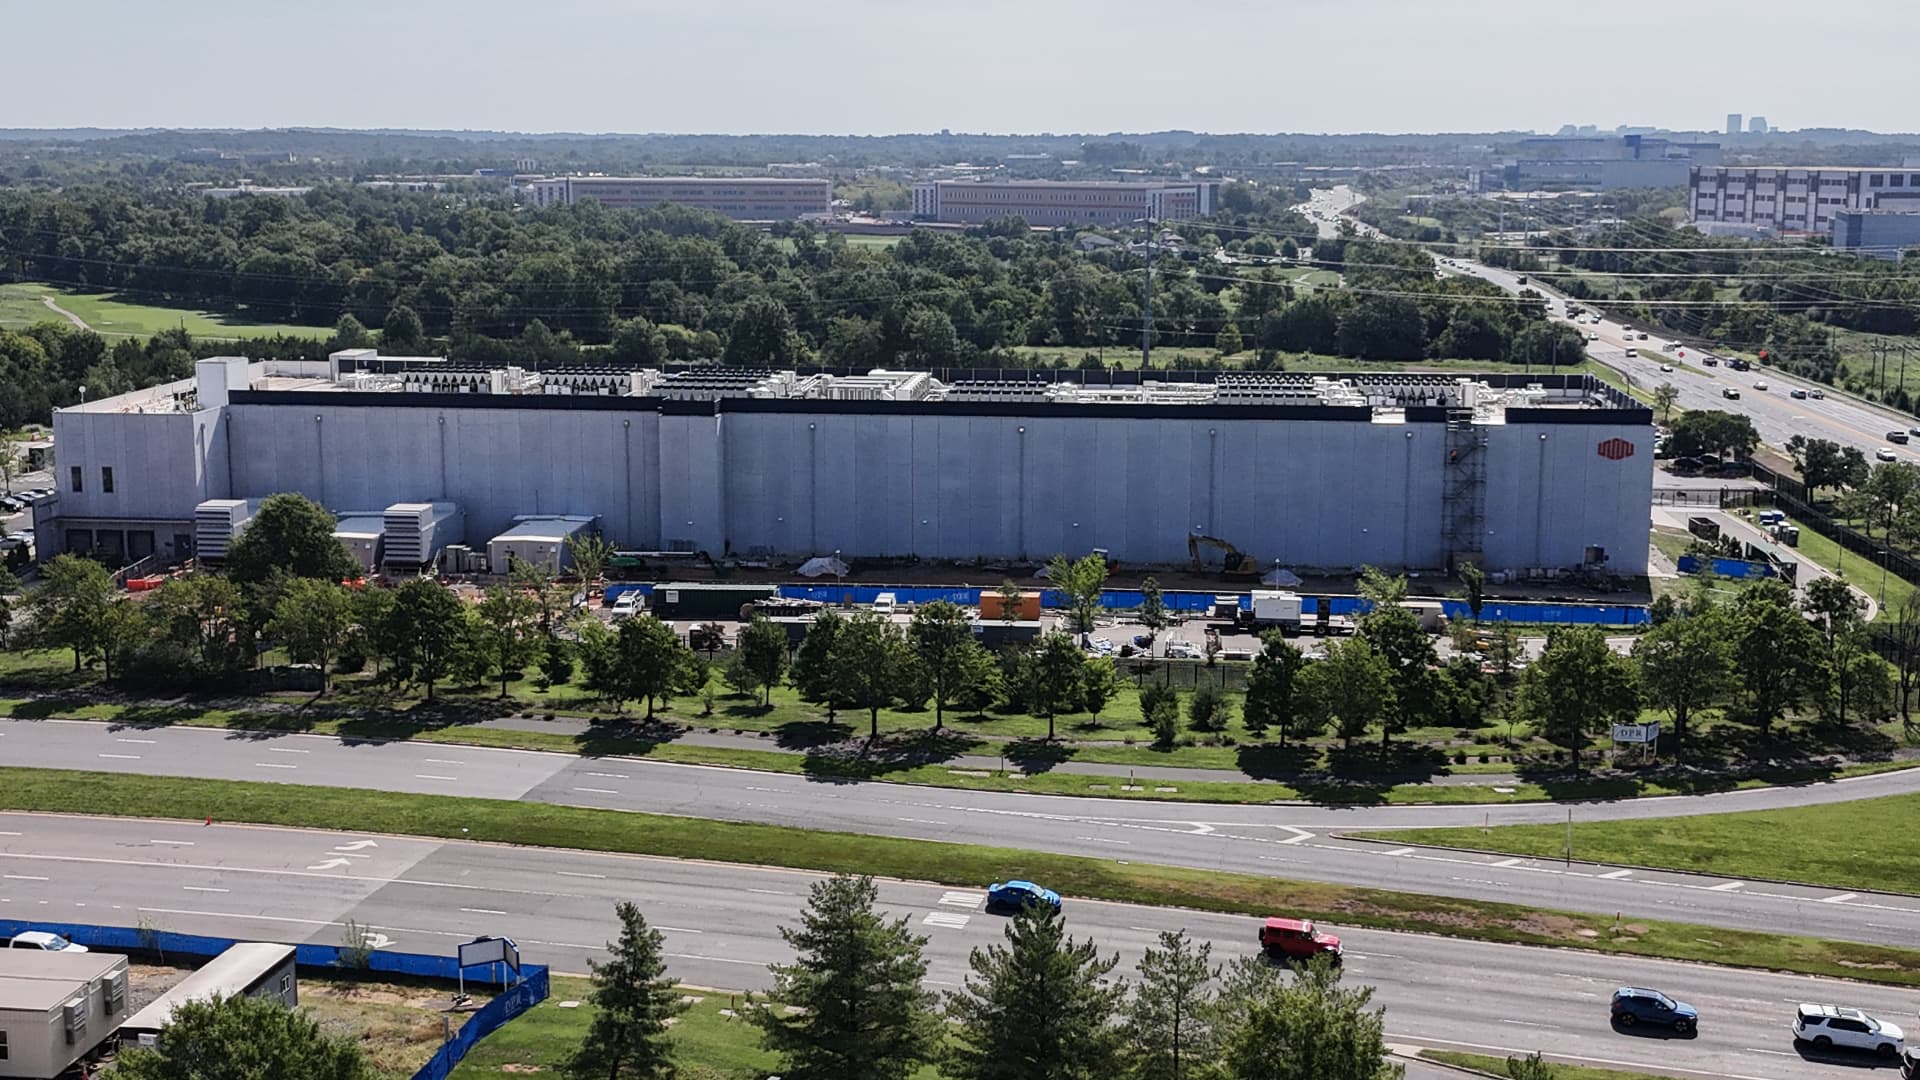
Приватна інвестиційна компанія Apollo Global Management 16 вересня 2026 року висловила серйозне занепокоєння щодо зростання ризикованості корпоративного боргу, випущеного провідними гравцями хмарних обчислень, відомими як гіперскейлери. Ці компанії, що є фундаментом буму штучного інтелекту, демонструють ознаки підвищеного кредитного ризику, що може мати значні наслідки для фінансового ринку.
Торстен Слок, головний економіст Apollo, у своїй записці від 16 вересня 2026 року підкреслив, що вартість кредитних дефолтних свопів (CDS) для облігацій гіперскейлерів зростає. Це не просто хеджування з боку банків-дилерів, а пряма переоцінка ринком кредитних основ цих компаній. Слок вказує на цикл капітальних витрат на ШІ, що фінансується за рахунок боргу, призводячи до зростаючого левериджу, негативного вільного грошового потоку та невизначеної окупності інвестованих активів.
Чому кредитний ризик гіперскейлерів зростає?
Дослідження Слока виявило, що розрив між CDS гіперскейлерів та банківським CDS збільшився приблизно до 60 базисних пунктів з майже нуля, починаючи з жовтня 2025 року. Це свідчить про те, що ринок сприймає кредитний ризик гіперскейлерів як самостійно зростаючий, не пов'язаний з хеджуванням банків. Ця тенденція підтверджує, що інвестори все більш скептично ставляться до фінансової стійкості технологічних гігантів, незважаючи на їхню домінуючу позицію на ринку.
Застереження від Apollo збіглося з попередженнями від лідерів у галузі передових великих мовних моделей (LLM) про необхідність уповільнення темпів розвитку через проблеми безпеки. Потенційні регуляторні обмеження та можливе зниження темпів інновацій можуть мати прямі фінансові наслідки для постачальників хмарних обчислень, які керують цими моделями. Деякі експерти Волл-стріт, як-от Ден Алперт, партнер-засновник Westwood Capital, припускають, що компанії-розробники ШІ можуть шукати регулювання з боку Вашингтона, щоб захиститися від конкуренції та юридичної відповідальності, подібно до Розділу 230 Закону про зв'язок 1996 року, який звільняє інтернет-платформи від відповідальності за сторонній контент.
Фінансовий стан провідних гравців та погляди інвесторів
Незважаючи на занепокоєння Apollo, деякі технологічні інвестори залишаються оптимістичними. Пол Мікс, керівник відділу технологічних досліджень у Freedom Capital Markets, стверджує, що маржа для гіперскейлерів зростає, що виправдовує випуск боргу, і що ще занадто рано турбуватися про розширення спредів CDS. Він зазначає, що значне нарощування потужностей очікується не раніше 2027–2028 років, і позитивний поворот у маржі може знизити занепокоєння.
Однак поточні фінансові показники деяких гіперскейлерів, за даними FactSet, показують високий рівень боргу та негативний вільний грошовий потік:
- Alphabet: форвардний коефіцієнт боргу до власного капіталу 13%, вільний грошовий потік мінус 25,7 мільярда доларів.
- Amazon: борг до власного капіталу 23%, вільний грошовий потік мінус 30 мільярдів доларів.
- Meta Platforms: борг до власного капіталу 34%, вільний грошовий потік мінус 25,7 мільярда доларів.
- Microsoft: борг до власного капіталу 7,34%, позитивний вільний грошовий потік 33,4 мільярда доларів.
Економісти, включаючи Діна Бейкера, засновника Центру економічних та політичних досліджень, уважно стежать за кредитними умовами гіперскейлерів. Бейкер зауважує, що інвестори в CDS, які є одними з найдосвідченіших на ринку, приписують значно більший ризик боргу цих компаній. Це свідчить про їхні побоювання щодо здатності компаній, що займаються ШІ, виконати свої зобов'язання, що є ключовим сигналом для всього фінансового сектору.
Підсумовуючи, зростання вартості кредитних дефолтних свопів для гіперскейлерів, як застерігає Apollo, є важливим попереджувальним сигналом для інвесторів. Хоча деякі експерти зберігають оптимізм щодо майбутнього зростання, високий рівень боргу та негативний вільний грошовий потік у багатьох провідних компаній вимагають ретельного аналізу ризиків. Українським інвесторам, що розглядають вкладення у технологічний сектор, варто уважно оцінювати фінансову стабільність цих гігантів та потенційні регуляторні зміни у сфері ШІ, які можуть вплинути на їхню прибутковість.
Що таке гіперскейлери?
Гіперскейлери — це технологічні компанії, які надають хмарні обчислювальні послуги у величезних масштабах, такі як Amazon, Microsoft, Google та Meta, що є основою для розвитку штучного інтелекту.
Що означає зростання цін на кредитні дефолтні свопи (CDS)?
Зростання цін на CDS (кредитні дефолтні свопи) свідчить про те, що інвестори вважають дефолт за облігаціями компанії більш імовірним, тому вимагають більшої плати за страхування від такого ризику.
Чому Apollo Global Management вважає борг гіперскейлерів ризикованим?
Apollo Global Management застерігає, що борг гіперскейлерів стає ризикованим через значні капітальні витрати на ШІ, що фінансуються за рахунок боргу, зростаючий леверидж, негативний вільний грошовий потік та невизначену окупність цих інвестицій.
Як регулювання ШІ може вплинути на гіперскейлерів?
Можливе регулювання ШІ, спрямоване на безпеку або відповідальність, може вплинути на гіперскейлерів, створюючи додаткові витрати, обмежуючи розвиток або навіть захищаючи їх від конкуренції, залежно від форми такого регулювання.