Заворушення у Франції як тест для страхування перед реформою
Французькі вуличні заворушення показують масштаб поточного страхового покриття перед запуском нової державно-приватної системи. Аналітики DBRS Morningstar оцінили застраховані збитки нижче 1,2 млрд євро
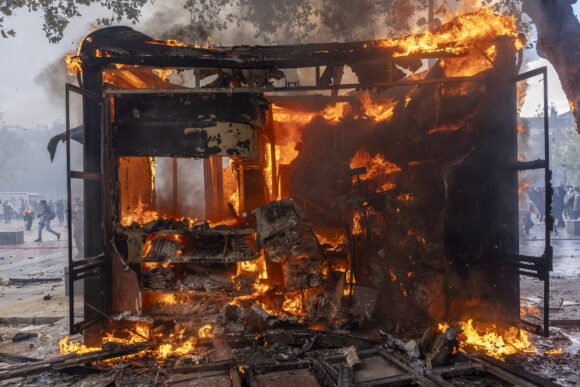
Недавні вуличні заворушення у Франції продемонстрували реальні можливості існуючої страхової системи перед впровадженням нового державно-приватного механізму розподілу ризиків. За оцінкою аналітиків DBRS Morningstar, застраховані збитки від цих подій становлять менше 1,2 мільярда євро, однак ситуація виявляє системні проблеми у страховому середовищі.
Який масштаб французьких заворушень
Протести, які відбулися у суботу, зібрали понад 500 тисяч осіб по всій країні. Частина акцій протесту переросла у насильство та грабунки. Міністерство внутрішніх справ повідомило, що цього дня затримано 2397 осіб. Аналітики DBRS Morningstar відзначають, що цей інцидент не першого разу демонструє виклик для французької страхової системи — аналогічні заворушення були в країні три роки тому.
Нова система страхування від громадянських безпорядків
У відповідь на попередні епізоди серйозних безпорядків французька влада розроблювала спеціалізовану схему покриття ризиків. Аналітики підкреслюють, що основна проблема для страховиків полягає не тільки у розмірах окремих виплат, а й у потенційному накопленню тисяч пов'язаних претензій в портфелях комерційного майна, автомобілів, державного майна та перериванні бізнесу під час швидкого поширення безпорядків декількома містами.
Новий режим, якому передує обов'язкове покриття ризиків у договорах страхування майна, передбачає механізм взаємного розподілу, керований через CCR при підтримці французької держави. Система дозволяє страховикам передавати значну частину відповідних збитків до цього механізму, забезпечуючи страховому ринку державну підтримку у разі потенційно системних подій громадянських безпорядків.
Відповідь страховиків та органів влади
Міністр фінансів Ролан Лескюр провів у цьому тижні зустрічі зі страховиками, бізнес-федераціями та банками. Він оголосив про заходи підтримки для напрямів, що постраждали від заворушень. Крупні страховики, включаючи AXA SA та BPCE Assurances, продовжили терміни подання претензій з 5 днів до 30 днів, забезпечуючи постраждалим клієнтам більше часу для офіційного звернення.
Хоча аналітики оцінили цю подію як «істотну втрату прибутку» для французької індустрії страхування майна та цивільної відповідальності, вони вважають, що це навряд чи призведе до капітальної кризи або матеріально позначиться на кредитних профілях основних французьких страховиків.
Коли запускається нова система страхування від заворушень у Франції?
Конкретна дата запуску в матеріалі не названа, але йдеться про те, що нова державно-приватна схема розроблена як відповідь на попередні заворушення. За словами аналітиків, останні события тестують поточну систему «за кілька місяців до запуску нового режиму».
Що таке CCR у французькій системі страхування від заворушень?
CCR — організація, яка керує механізмом взаємного розподілу збитків від громадянських безпорядків при підтримці французької держави. Вона дозволяє страховикам передавати значну частину відповідних ризиків до централізованого фонду.
Чи вплине цей інцидент на вартість страховки від заворушень?
Аналітики відзначають, що нова система має зменшити невизначеність у розподілі екстремальних збитків. Однак вартість покриття залежатиме від остаточної реалізації механізму розподілу і ставок, установлених регуляторами.
Чи обов'язкове страхування від заворушень у новій французькій системі?
Так, новий режим передбачає обов'язкове покриття ризиків громадянських безпорядків у відповідних договорах страхування майна як складову частину стандартних страхових пакетів.