Традиційне перестрахування — основа місткості європейського ринку
Традиційне перестрахування забезпечує європейськими страховикам доступ до капіталу для покриття катастрофічних ризиків. Його частка зростає швидше, ніж альтернативних джерел: розширилася з 3,5 у 2017 році до майже 4 у 2026-му
Традиційне перестрахування залишається основним джерелом страхової місткості на європейському ринку. Це дозволяє страховикам отримати доступ до капіталу для покриття різноманітних категорій ризиків, від великих природних катастроф до нових загроз. На думку експертів, саме традиційні перестраховики можуть утримувати великі ризики на власному балансі без повного покладання на ретроцесію, що забезпечує місткість навіть у періоди її браку на ринку.
Темпи зростання традиційного капіталу випереджають альтернативні джерела
Традиційний перестраховий капітал розвивається швидше за альтернативний. Розрахунки показують, що співвідношення між ними розширилося з 3,5 у 2017 році до майже 4 у 2026 році. Це означає, що класичні перестрахові рішення і надалі займають провідне місце у формуванні страхової місткості, незважаючи на появу нових інструментів фінансування ризиків.
Традиційні перестраховики пропонують не лише капітал та ліквідність. Вони аналізують динаміку експозицій до ризику, відстежують тенденції страхових збитків і розробляють спеціалізовані покриття для складних і нових категорій ризиків. Це поєднання надійності, експертизи та інноваційних рішень дозволяє їм адаптуватися до зростаючої складності страхового середовища.
Природні катастрофи в Європі: зростання збитків та нові виклики
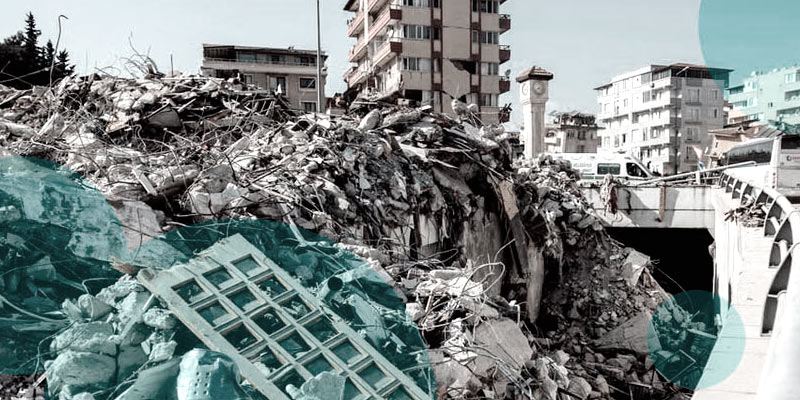
Європейський ринок стикається зі стійким зростанням катастрофічних ризиків. Протягом останніх 20 років близько 70% застрахованих збитків від природних катастроф у Європі припадало на так звані непікові ризики (non-peak perils) — природні явища, які не входять до основних катастрофічних сценаріїв, але спричиняють значні сукупні втрати. Починаючи з 1980 року, застраховані збитки від природних лих зростали в середньому на 5% щороку, і за останнє десятиліття темпи прискорилися.
Основні чинники зростання збитків включають підвищення вартості та концентрацію майна у ризикованих зонах, а також посилення впливу кліматичних змін. Улітку 2026 року температура у Франції перевищувала середні значення на 3,6°C. У 2025 році природні пожежі спалили понад 10 тис. км² території в Європі. Окрім екстремальної спеки та сильних градових бур, страховий ринок одночасно протистоїть зростанню кіберзагроз, постійному тиску на витрати та полікатастрофічним сценаріям, коли одна подія спричиняє збитки за кількома напрямами.
Довгострокові тренди не змінюються короткостроковими коливаннями
Навіть кілька років із відносно невеликими катастрофічними збитками не свідчать про зменшення ризиків у перспективі. Глобальна тенденція до зростання експозицій та вартості страхування залишає неминучим посилення вимог до перестрахової місткості. Традиційне перестрахування, завдяки своїй масштабності, капіталу та операційній гнучкості, залишається найбільш надійним механізмом для забезпечення цієї місткості в умовах нестабільного страхового середовища.
Що таке традиційне перестрахування?
Традиційне перестрахування — це угода, за якою перший страховик передає частину своїх ризиків перестраховику. Перестраховик утримує ці ризики на власному балансі, забезпечуючи страховому ринку необхідну місткість для покриття великих і складних збитків.
Чим традиційне перестрахування відрізняється від альтернативного?
Традиційне перестрахування спирається на класичний страховий капітал та експертизу перестраховиків. Альтернативне передбачає залучення капіталу з фінансових ринків (облігації, фонди). Традиційний капітал зростає швидше й займає домінуючу позицію.
Як кліматичні зміни впливають на перестраховий ринок?
Кліматичні зміни призводять до зростання кількості екстремальних погодних явищ, підвищення температури та збільшення масштабу природних пожеж. Це спричиняє дедалі більші застраховані збитки, що посилює попит на перестрахову місткість.
Чи гарантує один добрий рік низькі ризики в майбутньому?
Ні. Кілька років із невеликими катастрофічними збитками не змінюють довгострокової тенденції до зростання ризиків. Застраховані збитки від природних катастроф у Європі зростають на 5% щороку із 1980 року, і темпи останнього десятиліття прискорилися.