Телематика та ШІ: Як технології змінюють автострахування й ризики
Дізнайтеся, як телематичні системи та штучний інтелект трансформують автострахування та управління корпоративними автопарками, підвищуючи безпеку й ефективність
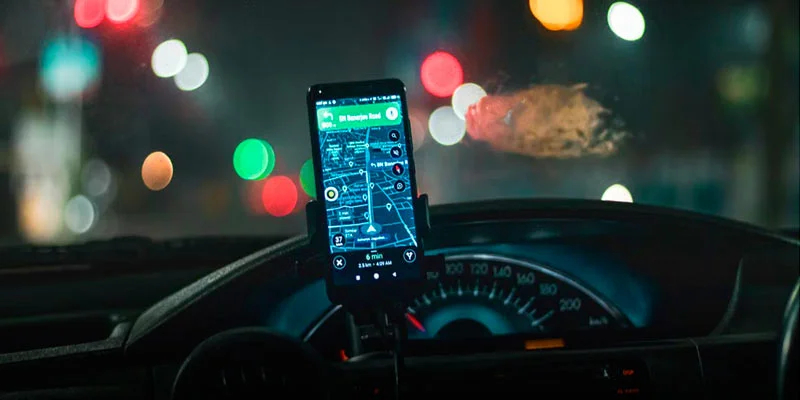
Сучасне автострахування та управління ризиками для автопарків зазнають значних змін завдяки інтеграції телематичних систем та технологій штучного інтелекту (ШІ). Ці інструменти дозволяють збирати та аналізувати величезні обсяги дорожніх даних, що не лише підвищує безпеку транспортних засобів, але й оптимізує операційні процеси, покращує комунікацію між водіями та фахівцями з безпеки, а також формує нові підходи до андеррайтингу та врегулювання страхових випадків.
Вплив телематики на європейський та північноамериканський ринки автострахування
Використання телематики в автострахуванні стрімко зростає, трансформуючи підходи до оцінки ризиків та формування страхових продуктів. За даними IoT Berg Insight, прогнозується, що до 2027 року кількість полісів автострахування з телематикою в Європі досягне 20,7 мільйона, демонструючи щорічний приріст на 9% (CAGR). У Північній Америці цей показник очікується на рівні 29,2 мільйона полісів до того ж року.
Ключовими ринками для страхових телематичних технологій залишаються США, Італія, Великобританія та Канада. Серед лідерів у Північній Америці — американські страховики Progressive, Allstate, Liberty Mutual, Nationwide і State Farm, а також канадські Intact Financial Corporation та Desjardins. На європейському ринку домінують італійські UnipolSai та Generali, які сукупно реалізують близько 50% телематичних полісів, а також британські Admiral Group та Direct Line.
Цікаво, що на європейському ринку переважають фізичні телематичні пристрої, тоді як у Північній Америці більшість активних полісів використовують мобільні додатки, за якими йдуть пристрої OBD для самостійного встановлення. Аналітики прогнозують подальше зростання популярності мобільних застосунків та збільшення інтеграції телематичних даних безпосередньо від виробників (OEM) у програми страхування, що базуються на фактичному використанні транспортного засобу.
Штучний інтелект та аналіз даних для ефективного андеррайтингу
Еволюція автомобільної телематики за останні два десятиліття перетворила її з простого GPS-відстеження на складну систему моніторингу прискорення, гальмування та поведінки на поворотах. Інтеграція штучного інтелекту значно розширює можливості цих систем. Сьогодні камери в салоні, оснащені машинним зором, здатні виявляти ознаки втоми водія або ризикові патерни поведінки на дорозі. Це дозволило перейти від одного щоденного сигналу до десятків тисяч точок даних за хвилину з одного автомобіля.
Для страховиків та фахівців з дорожньої безпеки це надає безцінні інсайти, дозволяючи формувати більш якісне страхове покриття та ефективний андеррайтинг. ШІ-системи допомагають не лише фіксувати події, як-от різке гальмування, але й виявляти небезпечні патерни, надавати водіям зворотний зв'язок у реальному часі та допомагати роботодавцям розробляти ефективні стратегії навчання та коучингу. Це створює цілісну картину поведінки водія, що дозволяє винагороджувати тих, хто швидко адаптується до ситуацій, і розвивати навички, подібно до того, як професійні спортсмени використовують технології для вдосконалення своєї майстерності.
Виклики впровадження ШІ та телематики у страховій галузі
Попри очевидні переваги, інтеграція двосторонніх камер та інших ШІ-рішень в автопарки створює нові виклики. Одним із ключових є конфіденційність даних водіїв, особливо коли транспортні засоби використовуються як тимчасове житло. Для подолання цього потрібна прозора та послідовна комунікація, що будує довіру та відповідає на занепокоєння щодо приватності. Уряди та регулятори, зокрема в Україні Національний банк (НБУ), приділяють особливу увагу захисту персональних даних, що вимагає від страховиків та операторів збору даних максимальної відповідальності.
Інформаційне перевантаження також становить значну перешкоду. Величезний обсяг даних, що генерується цими системами, може паралізувати роботу організацій. Експерти радять починати впровадження з малого, адаптуючи технології на рівні, який компанія дійсно може освоїти, і лише потім поступово розширювати можливості. Це дозволить ефективно інтегрувати інновації без шкоди для операційної діяльності та забезпечить максимальну віддачу від інвестицій у ці прогресивні технології.
Як телематика впливає на вартість автостраховки?
Телематика дозволяє страховикам точніше оцінювати ризики на основі реальної поведінки водія, що може призвести до персоналізованих тарифів, знижок для безпечних водіїв або підвищення премій для тих, хто демонструє ризикову їзду.
Які дані збирають телематичні системи в автострахуванні?
Телематичні системи збирають дані про швидкість, прискорення, гальмування, проходження поворотів, час поїздок, пробіг, а також можуть включати інформацію з відеокамер та систем моніторингу втоми водія.
Чи захищені персональні дані водіїв при використанні телематики?
Захист персональних даних є критично важливим аспектом. Страхові компанії та провайдери телематичних рішень повинні дотримуватися чинного законодавства щодо захисту даних, такого як GDPR в Європі, та забезпечувати прозорість у зборі та використанні інформації.
Які переваги телематики та ШІ для власників автопарків?
Власники автопарків отримують покращену безпеку водіїв, оптимізацію маршрутів та витрат на паливо, зниження аварійності, ефективніше технічне обслуговування, а також можливість навчання та коучингу водіїв на основі об'єктивних даних.